Hai investimenti che "scendono tanto e salgono poco"?
Finalmente a Palermo la consulenza finanziaria che tutela soltanto i tuoi interessi.
Risparmia ed investi senza pagare costi eccessivi a banche ed assicurazioni.
-
Compenso trasparente pagato solo dal cliente.
Avrai consigli davvero nel tuo interesse. -
Investimenti solo tramite i tuoi intermediari.
Manterrai sempre il pieno controllo. -
Nessun contatto con il denaro del cliente.
Il denaro resta sempre sul tuo conto, a tuo nome.
Lorenzo Lunardo CFP – Consulente Finanziario Autonomo iscritto all’albo unico dei consulenti finanziari (delibera n. 1965 del 06/07/2022), fondatore di Family Investing e Certified Financial Planner CFP® dal settembre 2025.
Portafogli di investimento su misura
I portafogli dei miei clienti non seguono schemi o modelli preconfezionati, come accade spesso anche per servizi molto costosi.
Ogni portafoglio è unico, cucito sulle tue esigenze, e grazie all’uso di strumenti finanziari avanzati non avrai mai una “finta consulenza”.
Reportistica chiara e dettagliata
Ogni trimestre riceverai un report dettagliato in formato PDF con l’analisi completa del tuo portafoglio.
In più, tramite la tua area personale online, potrai sempre controllare l’andamento di ogni investimento.
Avrai così la massima trasparenza sul reale andamento del portafoglio.
Assistenza continua e semplicità d’uso
Tramite telefono, mail o chat Whatsapp, potrai contattarmi direttamente e risponderò ad ogni tuo dubbio.
Potrai eseguire gli ordini di investimento, ovunque tu sia, dal tuo smartphone in pochi secondi.
Ridurre i costi lascia più rendimento a te
Molti pensano che la consulenza finanziaria sia un servizio bancario già incluso nel canone mensile della sua banca, o che addirittura sia un servizio gratuito.
Non è così: anche se non la paghi con un addebito separato, il suo costo c’è.
È dentro i prodotti che ti vengono proposti, e lo trovi nel rendiconto annuale dei costi che la banca ti deve inviare.
Ti spiego tutto in questo video:
Richiedi la presentazione del video
"Come investire in ETF e Certificati con Family Investing"
Invierò la presentazione del video ed altri casi studio al tuo indirizzo email. Inseriscilo qui sotto e fai click su “Richiedi la presentazione del video”.

Perchè dovresti scegliere me?
Sono un consulente finanziario autonomo dal luglio 2022 e Certified Financial Planner CFP® dal settembre 2025.
Nel mio percorso ho studiato e applicato in profondità le tecniche di costruzione dei portafogli, con un obiettivo: il miglior equilibrio fra rendimento e rischio per ciascun cliente.
Negli ultimi anni ho scelto di specializzarmi nell’uso dei certificati di investimento, uno strumento che, se impiegato correttamente, offre ai clienti vantaggi strategici e concreti.
Durante la mia esperienza ho avuto modo di confrontarmi con tutti i principali dubbi che possono sorgere quando ci si avvicina per la prima volta a un servizio di consulenza finanziaria autonoma. Posso darti subito le mie risposte.
Sei dubbi molto comuni su cui fare subito chiarezza
1° Dubbio
Hai paura di non poter ritirare i tuoi soldi quando vuoi?
Avrai sempre a disposizione i tuoi titoli sul suo conto, che può essere in uno dei due istituti con cui sono convenzionato, o in un istituto di tua scelta.
Dal Lunedì al Venerdì, dalle ore 9:00 alle ore 17:20 sarà sempre possibile liquidare l’intero portafoglio di investimenti o soltanto una parte, senza alcuna penale di entrata o di uscita, per ottenere la cifra di cui hai bisogno in quel momento.
Basterà eseguire degli ordini di vendita, ed in pochi minuti si avrà la liquidità disponibile sul conto.
2° Dubbio
Hai paura di consegnare i tuoi soldi a qualcuno?
È una domanda legittima, e la risposta sta nella legge: il consulente finanziario autonomo non può detenere il denaro dei clienti né avere deleghe a disporne.
Il tuo denaro resta sempre sul tuo conto, a tuo nome, e gli ordini li autorizzi tu.
Presso le due banche in convenzione ho un accesso in sola lettura, che mi serve per seguire il portafoglio e formulare le mie raccomandazioni; per le altre, i dati me li comunichi tu.
3° Dubbio
Pensi di non riuscire ad eseguire le mie indicazioni di investimento?
Se non hai dimestichezza con l’home banking e usi il computer raramente, puoi fare tutto in maniera molto semplice, visualizzando e accettando le mie raccomandazioni direttamente dal tuo smartphone.
Per farlo basterà avere un conto “Consulenza Indipendente” in uno dei due istituti con cui sono convenzionato.
Una volta ricevuta la mail contenente le indicazioni, ed inserita una password temporanea via sms, gli ordini andranno direttamente in borsa, ed io monitorerò per te l’esecuzione.
4° Dubbio
Pensi di non riuscire a leggere la rendicontazione che ti invierò?
I report che riceverai sono completamente diversi dalle rendicontazioni di banche e assicurazioni.
Niente muri di testo, niente tabelle incomprensibili e soprattutto niente “quote” pensate per nascondere i reali andamenti e costi dei tuoi investimenti.
Con Family Investing avrai report chiari e immediati. Una sezione di sintesi con numeri espressi sia in valore assoluto che in percentuale.
Diversi grafici per avere subito, a colpo d’occhio, una visione precisa dell’andamento e della composizione del tuo portafoglio.
5° Dubbio
Hai paura di non essere seguito adeguatamente?
La mia è una consulenza finanziaria completamente su misura e fornita in prima persona.
Risponderò sempre alle tue domande dal Lunedì al Venerdì dalle 10 alle 19 ed il Sabato dalle 10 alle 13.
Per continuare a garantire un alta qualità del servizio e la giusta attenzione, accetterò solo un numero limitato di clienti, un pò come avviene per i medici di famiglia.
L’ingresso di nuovi clienti verrà limitato alzando progressivamente la soglia minima di capitale di cui disporre per poter usufruire del mio servizio.
6° Dubbio
Stai già investendo in ETF e temi che ti stravolgerò il portafoglio?
Se possiedi già degli ottimi investimenti in ETF, questi non verranno toccati.
Non avendo alcun conflitto di interesse, proprio perché non percepisco commissioni dai fondi o dai prodotti in cui investi, non ci sarà mai da parte mia una pressione per disinvestire da qualcosa a priori.
Il mio compito è partire da ciò che funziona già, integrando certificati d’investimento e, se necessario, effettuando ribilanciamenti per ottimizzare i rendimenti, gestire il rischio e rendere il portafoglio più efficiente e coerente con i tuoi obiettivi.
In cosa investirai i miei soldi?
I portafogli di investimento di Family Investing sono composti principalmente da due categorie di strumenti finanziari:
- ETF, chiamati anche Exchange Traded Funds
- Certificati di investimento


È possibile trovare anche obbligazioni o azioni singole, che vengono acquistate o mantenute in casi particolari, decidendo sempre insieme ai clienti.
Prima di sottoscrivere il contratto di consulenza ti verrà fornito tutto il materiale per poter comprendere pienamente il funzionamento di questi strumenti finanziari. Ed io provvederò personalmente a risolvere i tuoi eventuali dubbi.
Perchè investire in ETF?
Gli ETF permettono di seguire da vicino l’andamento di un intero di mercato, che sia azionario, obbligazionario, o di materie prime.


- Costi mediamente molto più bassi, quindi resta più rendimento.
- Massima liquidità e flessibilità, perchè si possono comprare e vendere liberamente in ogni giorno di borsa.
- Massima trasparenza nel contenuto dei fondi, per evitare "scatole nere" dal comportamento imprevedibile.
Gli ETF sono spesso usati per la composizione di portafogli “fai da te” detti “portafogli pigri”, dall’inglese “Lazy Portfolio”.
Perchè investire anche nei certificati d'investimento?
I certificati d’investimento si comportano in modo diverso dagli ETF, e per questo possono aggiungere diversificazione al portafoglio e rendere più stabile il risultato nei periodi in cui i mercati non vanno bene.
Hanno però rischi propri da conoscere.
La protezione del capitale è spesso condizionata all’andamento dei sottostanti e c’è il rischio dell’emittente, spesso un istituto bancario che ha costruito il certificato.


Ma se scelti e seguiti con metodo, questi strumenti FANNO LA DIFFERENZA tra un portafoglio professionale ed un portafoglio “fai da te”, composto soltanto da ETF.
Ecco un esempio ipotetico, che confronta un ETF con un Certificato e mostra i vantaggi della loro combinazione in un portafoglio semplificato.
Un ETF azionario ha al suo interno tutti i titoli di un mercato azionario, e quindi se quel mercato sale in media del 20%, il valore dell’ETF salirà del 20%, se scende in media del 20%, anche il valore dell’ETF scenderà del 20%.
Come vediamo dal seguente grafico, lo replica quasi alla perfezione, al netto dei suoi costi.


Il certificato “Airbag” seguente che per semplicità consideriamo costruito sullo stesso mercato azionario del fondo ETF, come vediamo sotto, si comporta in modo totalmente diverso.


Il grafico in blu, è perlopiù piatto, perchè anche se il mercato azionario sottostante dovesse salire moltissimo, il rendimento annuo del certificato, sarà al massimo il 7%.
In cambio di questa rinuncia a guadagni più alti, il certificato offre una protezione dai ribassi, che comunque non è una garanzia, vale fino a un livello detto “barriera”.
In questo caso specifico, le eventuali perdite iniziano gradualmente a partire da un ribasso del mercato superiore al 30%.
Oltre la barriera la perdita cresce con il ribasso, e se l’emittente fallisce si può perdere anche tutto il capitale investito nel certificato.
Vediamo cosa succede in un ipotetico portafoglio, dividendo l’investimento tra questi due strumenti al 50% e 50%.


Come vediamo immediatamente, la linea verde risultante è “a meta” tra le linee rossa e blu, ed è meno inclinata.
Qui sotto riporto la tabella con i numeri da cui è generato il grafico di questo esempio semplificato, per una maggiore comprensione.
| Forte Ribasso -40% | Ribasso -20% | Invariato 0% | Rialzo +20% | Forte rialzo +40% | |
|---|---|---|---|---|---|
| ETF – Risultato | -40,00% | -20,00% | 0,00% | 20,00% | 40,00% |
| ETF - Contributo del 50% | -20,00% | -10,00% | 0,00% | 10,00% | 20,00% |
| Certificato – Risultato | -5,00% | 7,00% | 7,00% | 7,00% | 7,00% |
| Certificato – Contributo del 50% | -2,50% | 3,50% | 3,50% | 3,50% | 3,50% |
| Risultato portafoglio (Somma contrib.) | -22,50% | -6,50% | 3,50% | 13,50% | 23,50% |


Tutta l’area evidenziata in verde, sono potenziali perdite evitate. Soldi che resterebbero in tasca se in un anno i mercati dovessero andare male.
Come si vede dal grafico e dalla tabella, a -40% del mercato le perdite sono al -22,50%, significa che le perdite potenziali, in un caso così catastrofico praticamente sono dimezzate.
A -20%, le perdite sono al 6,5%, praticamente un terzo.
Sono differenze che danno un enorme vantaggio nel successivo recupero, perchè un conto è recuperare da un -6,5%, un altro è farlo da un -20%.
Il “prezzo” di questa protezione si vede nei mercati molto positivi, con un rialzo del 40%, il portafoglio guadagna il 23,5% invece del 40%.
Dobbiamo comunque considerare che rendimenti annuali oltre il 20% sono eventi rari.
Dall’esempio visto è chiaro che l’utilizzo dei certificati d’investimento, se condotto con criteri professionali di controllo del rischio e di selezione degli strumenti, porta a:
- portafogli più resistenti ai ribassi
- portafogli con rendimenti stabili in più situazioni di mercato.
Nonostante questi vantaggi evidenti, a volte è possibile sentire critiche verso i certificati.
Di solito queste critiche arrivano da chi:
- non è un professionista aggiornato su tutti gli strumenti a disposizione, e quindi non sa nè sceglierli, nè integrarli in un portafoglio.
- vuol togliersi una complicazione nella gestione dei portafogli dei suoi clienti.
Come cercherai di proteggere i miei investimenti dai rischi del mercato?
Chi si avvale di una consulenza tradizionale, così come chi intrapende un percorso di investimento fai da te, va incontro a diversi limiti di manovra.
A differenza di questi approcci, io posso agire su tre diversi pilastri ed in maniera tempestiva per salvaguardare il tuo patrimonio.
1° Pilastro
Massima diversificazione possibile
Come dice il proverbio, “non mettere mai tutte le uova nello stesso paniere”. Negli investimenti questo significa investire in strumenti diversi per tipo, origine ed emittente, così i rendimenti di uno possono compensare le perdite di un altro.
In un portafoglio professionale, utilizzando anche i certificati di investimento, al fianco dei fondi ETF la diversificazione aumenta notevolmente perché questi strumenti reagiscono diversamente ai movimenti del mercato.
Tuttavia, bisogna diversificare anche gli istituti emittenti perchè in caso di fallimento, gli investitori diventano creditori dell’emittente che ha costruito il certificato. Per questo la diversificazione degli emittenti è fondamentale per ridurre al minimo anche questo rischio.
I consulenti tradizionali però normalmente non possono farlo perchè sono tenuti a proporre solo i certificati emessi dalla banca o rete per cui lavorano.
Così, invece di diversificare, concentrano il rischio.
2° Pilastro
Periodi di alleggerimento del portafoglio - "Risk Off"
Possiamo immaginare il portafoglio come un veliero: quando il vento si fa troppo forte, si riducono le vele per mantenere il controllo e navigare in sicurezza.
Allo stesso modo, nei periodi di mercato turbolenti è fondamentale poter alleggerire alcune tipologie di investimenti per proteggere il capitale, mantenendo anche una parte disinvestita e liquida sul conto se necessario.
I consulenti tradizionali, invece non possono liquidare gli investimenti. Le loro banche o reti guadagnano sulle commissioni di gestione: meno investito significa meno ricavi. Sono costretti a privilegiare i loro interessi rispetto alla protezione del cliente.
Questo conflitto d’interessi si estende anche al mondo degli ETF. L’approccio “buy and hold”, ovvero compra e tieni, è stato diffuso proprio dai gestori di ETF per proteggere i loro profitti, che sono legati alle masse investite.
Un approccio professionale, invece, leggendo diversi indicatori di mercato, sa quando alleggerire e quando tornare gradualmente a investire.
3° Pilastro
Rotazione ETF con valutazione mensile
Non tutti gli strumenti sono da mantenere nel portafoglio ad ogni costo. I rami secchi vanno tagliati per concentrare le risorse sui rami sani.
Questo significa, ad esempio, andare a sostituire degli ETF obbligazionari a lunga scadenza, che quando aumentano i tassi iniziano lunghi trend ribassisti, con fondi su bond indicizzati all’inflazione o bond a breve termine.
I portafogli “fai da te” più famosi come “All Weather” di Ray Dalio, non prevedono sostituzioni, ma solo ribilanciamenti, finendo in lunghi periodi di perdite facilmente evitabili.
I consulenti tradizionali, invece, per riuscire a gestire centinaia di clienti per la loro mandante, spesso ricorrono ai fondi bilanciati “preconfezionati”.
Questi fondi non permettono di intervenire quando una componente, entra in difficoltà. Se invece possono intervenire, spesso ogni cambio di fondo comporta nuove commissioni di ingresso che possono vanificare i vantaggi del cambio.
Quali rendimenti posso aspettarmi?
Secondo uno studio Vanguard del 2010, un portafoglio con il 60% di azioni e il 40% di obbligazioni americane, ribilanciato ogni anno, dal 1926 al 2009 ha reso in media l’8,6% l’anno, prima di costi e tasse e senza togliere l’inflazione.
È la media di più di ottant’anni di un solo mercato, con anni di forti guadagni e anni di forti perdite. Ma consideriamo sempre che i rendimenti passati non sono un indicatore affidabile di quelli futuri.
Il rendimento futuro non lo conosce nessuno, e non si può promettere.
Quello che posso darti sono scenari con ipotesi dichiarate, come quelli dell’esempio qui sopra, e un metodo per contenere costi e rischi.
Quanto costa la consulenza finanziaria tradizionale in Italia?
I dati ufficiali dicono che:
- i fondi comuni azionari costano in media l’1,9% l’anno e quelli bilanciati il 2% l’anno, costi di ingresso e uscita compresi (ESMA, rapporto 2025, medie dell’Unione europea 2020-2024).
- le polizze unit-linked tolgono in media il 2,9% l’anno al rendimento, le multiramo il 2,5% l’anno (IVASS, novembre 2025, prodotti offerti a settembre 2025, indicatore «Reduction in Yield»).
A prima vista, un 2% o 3% può sembrare poco. In realtà significa che ogni anno quella percentuale viene sottratta al tuo rendimento.
Ad esempio, con un capitale di 50.000 €, un costo annuo del 2,5% significa 1.250 € all’anno, e in 10 anni, senza contare l’interesse composto, 12.500 €. Non li vedi come addebito: li trovi nel rendiconto annuale dei costi.
Per confronto, anche la mia consulenza ha un costo: la parcella, l’1% l’anno con un minimo e un massimo, più i costi degli strumenti, che per un ETF azionario sono in media lo 0,3% l’anno.
Reportistica chiara, dettagliata e sempre accessibile

Con i report trimestrali, che puoi chiedere anche fuori trimestre, e l’area clienti online hai sempre sotto controllo i tuoi investimenti.
Senza perdere tempo con fogli Excel o aggiornamenti manuali potrai:
- Sapere subito guadagni totali e rendimento annualizzato.
- Vedere la composizione del portafoglio con grafici chiari.
- Avere il dettaglio di ogni titolo, con plus/minusvalenze aggiornate.
- Tenere traccia di cedole, dividendi e operazioni recenti.
- Confrontare i rendimenti suddivisi per categoria
Assistenza continua via Whatsapp o telefonica
Sarò a disposizione per le tue domande sui tuoi investimenti, ma anche su questioni di carattere finanziario generiche,
dal Lunedì al Venerdì dalle 10 alle 19 ed il Sabato dalle 10 alle 13.
Dicono di Me
Family Investing è quello che serviva a Palermo nel panorama degli investimenti.
Lorenzo è un consulente finanziario indipendente davvero in gamba, oltre che essere persona seria nel suo campo è sempre disponibile e chiaro nelle spiegazioni.
Insomma un professionista che mi sento di consigliare per diversificare i propri investimenti.
Una figura professionale di cui non ero a conoscenza fino a poco tempo fa, il consulente finanziario indipendente.
Lorenzo mi ha saputo guidare nelle scelte per il futuro ed ogni investimento è stato deciso insieme, con spiegazioni esaustive nel caso di dubbi.
La trasparenza e l’interesse a fare il bene del cliente sono i suoi punti di forza.
Consulente molto attento e professionale. Fin dal primo istante mi ha spiegato tutto ciò che è bene sapere, rispondendo a ogni dubbio o altra curiosità e tracciando un piano di risparmio personalizzato alle mie esigenze.
Anche dopo aver firmato il contratto non ha smesso di seguirmi e consigliarmi i prodotti migliori, rispondendo in tempo reale a ogni eventuale domanda.
Assolutamente consigliato per chi ha intenzione di risparmiare senza darsi in pasto a compagnie assicurative o banche tanto autorevoli quanto elefantiache che, proprio per la loro mole, devono sostenere innumerevoli spese di gestione con i nostri soldi o a consulenti improvvisati.
È un professionista competente e preparato nella sua materia, oltre questo è soprattutto un uomo che ha a cuore il benessere dei suoi clienti e si prodiga per raggiungerlo tanto quanto per proteggerlo.
Offerta di Consulenza Finanziaria Indipendente
Family Investing
Seguirò il tuo portafoglio e ti raccomanderò, quando serve, di ruotare gli ETF, di sostituire i certificati rimborsati, di investire la liquidità che aggiungi o di disinvestire parte o tutto il tuo portafoglio se servirà della liquidità. Gli ordini li autorizzi sempre tu. Inoltre ti offrirò la mia assistenza su tutte le questioni finanziarie per un intero anno. Farò tutto personalmente, niente stagisti.
- Seguirò il tuo portafoglio.
- Ti raccomanderò quando ruotare gli ETF.
- Ti raccomanderò come sostituire i certificati rimborsati.
- Ti raccomanderò come investire la liquidità che aggiungi.
- Ti raccomanderò che cosa disinvestire se ti serve denaro.
- Ti offrirò la mia assistenza su tutte le questioni finanziarie per un intero anno.
Farò tutto personalmente, niente stagisti.
Parcella sul patrimonio in consulenza
Min. 250€ - Max 5000€, IVA inclusa.-
Parcella fissa annuale "All inclusive"
-
Nessun costo nascosto di ingresso o uscita
-
Totale controllo e sicurezza sui tuoi soldi
-
Portafogli di investimento personalizzati
-
ETF e Certificati per rendimenti più stabili
-
Strategie di mitigazione del rischio
-
Report dettagliati e monitoraggio online
-
Assistenza via Telefono, Whatsapp, Mail
-
Incontri in studio o da remoto
PRENOTA IL TUO CHECK-UP GRATUITO
Se investi già, porta con te più documentazione possibile, la analizzeremo insieme.
Per offrire un servizio che sia sempre all’altezza delle aspettative, ho deciso di limitare il numero massimo di clienti seguiti.
Seguire un nuovo cliente, analizzarne in profondità gli eventuali investimenti e sviluppare il suo nuovo portafoglio, è una attività che richiede molto tempo.
Per questo motivo accetto solo
3 nuovi clienti ogni mese.
Se sei davvero interessato/a ti consiglio di contattarmi ora, per evitare attese.
Domande Frequenti
Ricevi commissioni sui prodotti consigliati?
No, non ricevo alcuna commissione sui prodotti consigliati, perché non lavoro per nessuna banca, società assicurativa o rete di vendita.
Non vendendo alcun prodotto di conseguenza non ricevo né percentuali di retrocessione, né provvigioni sul collocamento di prodotti.
Il mio unico introito è la parcella pagata dai miei clienti.
Come funziona il Servizio di Assistenza?
Avrai a disposizione il mio numero di telefono personale, mi potrai telefonare, scrivere su Whatsapp o via mail per risolvere qualsiasi dubbio.
Dal Lunedì al Venerdì dalle 10 alle 19 ed il Sabato dalle 10 alle 13, ti risponderò, nel più breve tempo possibile.
Come pago le tasse sui guadagni derivati dagli investimenti?
Tutti gli investimenti saranno trattati con il regime di tassazione amministrato.
Questo significa che sarà direttamente l’intermediario a trattenere e versare allo Stato le imposte dovute sui guadagni realizzati.
Tra i vantaggi di questo sistema:
- Nessuna burocrazia fiscale: non devi inserire questi redditi in dichiarazione.
- Zero rischi di errori o sanzioni: tutto viene gestito in automatico.
- Semplicità totale: le tasse vengono scalate direttamente dal conto, senza ulteriori pensieri.
Il mio portafoglio ha subito molte perdite, ed ha anche minusvalenze prossime alla scadenza. Puoi aiutarmi?
Assolutamente sì.
Posso strutturare un portafoglio mirato proprio al recupero delle minusvalenze, anche quelle in scadenza nell’anno in corso.
Grazie all’utilizzo strategico dei certificati di investimento, è possibile generare plusvalenze compensabili in tempi brevi, così da trasformare le perdite accumulate in un’opportunità di recupero fiscale.
È necessario recarmi frequentemente presso il tuo ufficio?
No, non è necessario. L’adesione si può fare interamente a distanza: il contratto si firma con la firma elettronica qualificata, che vale anche per l’identificazione richiesta dalle norme antiriciclaggio. Chi preferisce può firmare in studio.
Dopo, tutto il rapporto si gestisce a distanza: riceverai le mie raccomandazioni e tutte le comunicazioni via e-mail, WhatsApp o telefono.
È comunque sempre possibile fissare un appuntamento in studio per parlare dei tuoi investimenti o di altre questioni finanziarie.
Ho bisogno di un software per eseguire le raccomandazioni o leggere i report sull'andamento degli investimenti?
No. Ricevi tutto via email (report in PDF inclusi) e puoi operare dal browser.
Le app degli intermediari sono opzionali, puoi installarle se vuoi controllare il conto da smartphone.
Quanto costa il tuo servizio di consulenza?
Il costo del mio servizio di consulenza è calcolato sull’1,0% del valore del patrimonio sotto consulenza all’inizio del periodo di riferimento del contratto, con un minimo di 250€, ed un massimo di 5.000€ annui.
L’importo preciso, le modalità ed i tempi del pagamento vengono stabiliti con il cliente prima che il periodo di consulenza abbia inizio.
La parcella resta fissa per tutto l’anno, anche se aggiungi capitale, e si ricalcola alla scadenza.
A parte ci sono i costi degli strumenti e dell’intermediario che deterrà i tuoi titoli, che trovi nella raccomandazione e nel rendiconto annuale dei costi.
È possibile rateizzare la tua parcella?
Come faccio a verificare che sei un consulente legalmente autorizzato?
In ogni momento è possibile verificare sul sito dell’organismo di vigilanza dei consulenti finanziari (OCF) la presenza di qualsiasi consulente finanziario in Italia, e vedere anche in quale sezione si trova.
Io sono iscritto nella sezione dei Consulenti Finanziari Autonomi con delibera n°1965 del 6 Luglio 2022.
Bisogna diffidare sempre dei soggetti non iscritti all’albo, queste persone potrebbero essere dei truffatori. Nel migliore dei casi, non hanno superato alcuna prova selettiva che ne attesti le competenze, e se danno consigli finanziari, stanno operando abusivamente, e chi si affida a loro non ha alcun tipo di tutela.
Cosa significa "portafoglio su misura"?
Avere un portafoglio realmente su misura, costruito utilizzando anche i certificati di investimento, permette di avere tutti questi vantaggi che fanno la differenza:
- La massima diversificazione possibile: non soltanto quella data dagli ETF, che permettono di accedere in modo economico a interi mercati, settori o aree geografiche, ma anche quella data dai certificati, che si comportano in maniera diversa, riducendo drasticamente i rischi legati a scelte troppo concentrate.
- Efficienza fiscale: grazie alla combinazione di strumenti diversi puoi anche ottimizzare la tassazione compensando sempre le minusvalenze, e aumentando così la velocità nei recuperi rispetto ad una soluzione con soli ETF.
- Flessibilità totale: il portafoglio viene investito e disinvestito proporzionalmente, cresce e si adatta insieme a te, restando sempre coerente con i tuoi obiettivi e le condizioni del mercato.
- Rendimento anche a mercato fermo: i certificati possono guadagnare anche in mercati laterali o incerti, entro i limiti della barriera e con il rischio dell’emittente.
E inoltre:
- Un portafoglio davvero tuo: L’utilizzo dei certificati di investimento, rende impossibile avere un portafoglio “modello” dove viene inviato lo stesso ordine di vendita o di acquisto per centinaia di clienti. Il portafoglio non può non essere realmente su misura.
PERCHÈ PUOI FIDARTI
Una professione vigilata.
La mia attività è vigilata dall'OCF

L’ OCF si occupa di mantenere gli albi professionali e può applicare sanzioni se riscontra irregolarità nello svolgimento della professione fino ad arrivare alla radiazione dall’albo. Puoi verificare la mia iscrizione sull’albo, sul sito dell’OCF.
Consiglio solo strumenti vigilati da CONSOB

La CONSOB vigila sulla trasparenza e la correttezza dei comportamenti dei soggetti che operano sui mercati finanziari.
Aderisco all'Arbitro per le Controversie Finanziarie

L’ ACF è un sistema di risoluzione stragiudiziale delle controversie finanziarie.
Se credi che il mio lavoro non sia stato svolto nel migliore dei modi, puoi far valere le tue ragioni senza costi.
Sono associato a NAFOP

NAFOP è l’associazione dei professionisti che prestano solo la consulenza finanziaria indipendente.
Il mio lavoro si svolge nel rispetto del codice etico associativo che ho sottoscritto.
Cosa farò per te?
Per un investitore con poca esperienza, ETF e certificati possono diventare un terreno minato: elevata complessità, strumenti da evitare e decisioni continue da prendere per ribilanciamenti e reinvestimento della liquidità.
Con la guida di un professionista al tuo fianco, invece, tutto questo diventa una strategia chiara e documentata per investire il tuo patrimonio con metodo.
Guarda il funzionamento dei Certificati d'Investimento
Invierò la presentazione del video ed altri casi studio al tuo indirizzo email. Inseriscilo qui sotto e fai click su “Richiedi la presentazione del video”.
Dove mi trovo
Family Investing di Lorenzo Lunardo
Via Federico Ferrari Orsi, 47
90123 – Palermo

Aree servite
Contatti
Pec
lorenzolunardo@pec.it
Chi sono? Alcune informazioni su di me.
Sono Lorenzo Lunardo, Consulente Finanziario Autonomo iscritto all’albo unico dei consulenti finanziari (delibera n. 1965 del 06/07/2022) vigilato dall’OCF, fondatore di Family Investing e Certified Financial Planner CFP® dal Settembre 2025.
Il mio obiettivo è aiutare famiglie, professionisti e investitori privati a gestire il proprio patrimonio in modo consapevole, evitando costi superflui e il conflitto d’interessi che nasce quando chi consiglia è pagato sui prodotti.
Il mio percorso formativo parte con la Laurea Specialistica in Pianificazione Territoriale, Urbanistica e Ambientale con lode presso l’Università degli Studi di Palermo, a cui ho affiancato negli anni un percorso di specializzazione mirato al mondo della consulenza finanziaria:
-
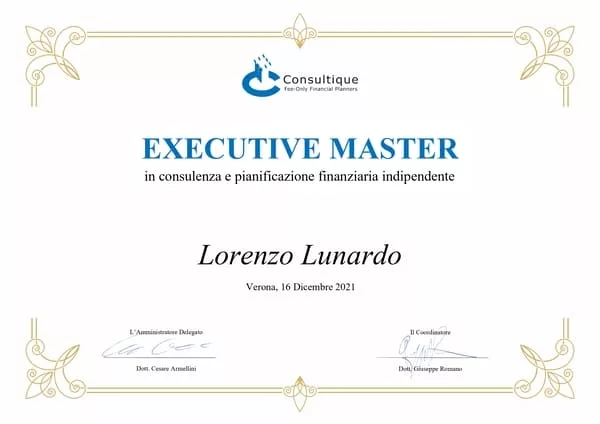
Executive Master in Consulenza e Pianificazione Finanziaria Indipendente (Consultique, dicembre 2021).
-
Corsi ACEPI (2023) dedicati alle tecniche avanzate di utilizzo dei certificati e alle strategie di costruzione di portafogli.
-
Certificazione internazionale CFP® – Certified Financial Planner (settembre 2025), standard globale di eccellenza nella pianificazione finanziaria.
A differenza della consulenza “classica”, che spesso disperde energie tra prodotti e logiche di vendita, ho scelto di specializzarmi esclusivamente nella consulenza fee-only. Questo significa che ogni mia raccomandazione ha un unico obiettivo: far crescere e proteggere il patrimonio del cliente nel tempo.
Questo modo di lavorare mi ha permesso, in poco più di 3 anni, di conquistare la fiducia di clienti con patrimoni significativi, raggiungendo e superando i 3 milioni di euro di asset sotto consulenza.
Spero di poter mettere la mia esperienza anche al tuo servizio: se desideri capire come posso aiutarti a migliorare la gestione dei tuoi investimenti, puoi contattarmi per una consulenza iniziale senza impegno.